
Κριτήρια Ρύθμισης Οφειλών: Πώς Αξιολογεί ο Servicer
Τα κριτήρια ρύθμισης οφειλών δεν περιορίζονται μόνο στο εισόδημα του οφειλέτη. Τράπεζες και servicers εξετάζουν το σύνολο της οικονομικής και περιουσιακής εικόνας, τις εξασφαλίσεις, τη διαθέσιμη προκαταβολή, τη θέση των εγγυητών και το νομικό στάδιο της απαίτησης.
Δεν υπάρχει ένα ενιαίο δημόσιο σύστημα βαθμολόγησης που να εφαρμόζεται με τον ίδιο τρόπο σε κάθε χαρτοφυλάκιο. Κάθε υπόθεση αξιολογείται με βάση τα πραγματικά δεδομένα, τις πολιτικές του διαχειριστή, τις εγκρίσεις του δικαιούχου της απαίτησης και την οικονομική σύγκριση των διαθέσιμων λύσεων.
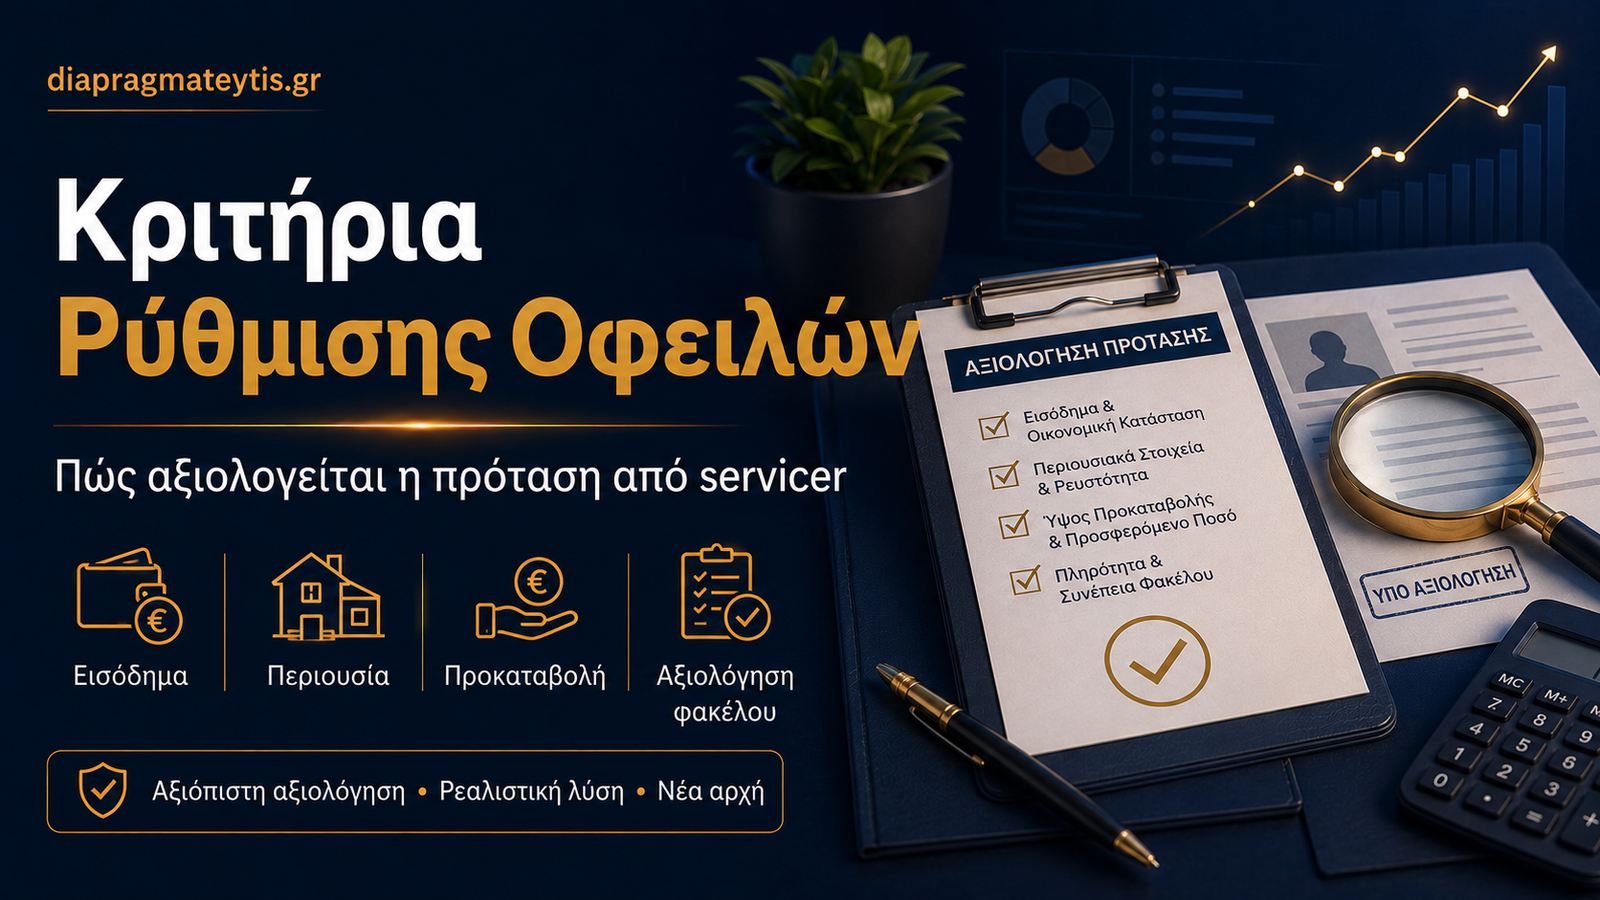
Η γνώση των βασικών κριτηρίων ρύθμισης οφειλών βοηθά τον οφειλέτη να υποβάλει μια πρόταση που είναι τεκμηριωμένη, εφαρμόσιμη και περισσότερο πιθανό να εξεταστεί σοβαρά.
Πώς γίνεται η συνολική αξιολόγηση
Στο πλαίσιο του Κώδικα Δεοντολογίας, η αξιολόγηση βασίζεται στην ανταλλαγή της αναγκαίας οικονομικής πληροφόρησης, ώστε να εξεταστούν λύσεις ρύθμισης ή οριστικής διευθέτησης. Η διαδικασία προβλέπει ειδικό στάδιο αξιολόγησης των οικονομικών στοιχείων και της ικανότητας αποπληρωμής.
Στην πρακτική διαπραγμάτευση, τα κριτήρια ρύθμισης οφειλών λειτουργούν συνδυαστικά. Ένα χαμηλό εισόδημα δεν αρκεί από μόνο του για σημαντική διαγραφή, αν υπάρχει ακίνητη περιουσία υψηλής αξίας. Αντίστοιχα, η ύπαρξη ακινήτου δεν αποκλείει τη ρύθμιση, όταν η συνολική πρόταση είναι οικονομικά συμφέρουσα και εφαρμόσιμη.
1. Εισόδημα και σταθερότητα αποπληρωμής
Το εισόδημα είναι από τα σημαντικότερα κριτήρια ρύθμισης οφειλών. Εξετάζεται όχι μόνο το σημερινό ποσό, αλλά και η σταθερότητα, η προέλευση και η πιθανή μελλοντική μεταβολή του.
Συνήθως λαμβάνονται υπόψη:
- Μισθός ή σύνταξη.
- Έσοδα από επαγγελματική ή επιχειρηματική δραστηριότητα.
- Μισθώματα ακινήτων.
- Εποχικότητα ή μεταβλητότητα εισοδήματος.
- Επιδόματα ή άλλες σταθερές παροχές.
- Οικογενειακό εισόδημα και συνεισφορά συζύγου.
Μια πρόταση δόσης πρέπει να στηρίζεται σε πραγματικό διαθέσιμο εισόδημα και όχι σε αισιόδοξη εκτίμηση που δεν μπορεί να διατηρηθεί.
2. Εύλογες και αποδεδειγμένες δαπάνες
Η αξιολόγηση δεν σταματά στο ακαθάριστο εισόδημα. Εξετάζονται οι βασικές δαπάνες διαβίωσης, οι οικογενειακές υποχρεώσεις και ειδικές επιβαρύνσεις που μειώνουν την πραγματική δυνατότητα πληρωμής.
Στα κριτήρια ρύθμισης οφειλών μπορεί να συνεκτιμηθούν:
- Στέγαση και μίσθωμα κύριας κατοικίας.
- Διατροφή και βασικοί λογαριασμοί.
- Έξοδα υγείας και φαρμακευτική δαπάνη.
- Υποχρεώσεις προς εξαρτώμενα μέλη.
- Διατροφή τέκνων ή πρώην συζύγου.
- Αναγκαία επαγγελματικά έξοδα.
Οι έκτακτες ή αυξημένες δαπάνες πρέπει να αποδεικνύονται με έγγραφα. Οι αόριστες αναφορές συνήθως δεν αρκούν.
3. Ακίνητη και κινητή περιουσία
Η περιουσιακή κατάσταση επηρεάζει ουσιαστικά τα κριτήρια ρύθμισης οφειλών. Ο servicer εξετάζει αν υπάρχουν ακίνητα, οχήματα, συμμετοχές, απαιτήσεις ή άλλα στοιχεία που θα μπορούσαν να επηρεάσουν την οικονομική πρόταση.
Για τα ακίνητα εξετάζονται συνήθως:
- Η εμπορική και αντικειμενική αξία.
- Η χρήση του ακινήτου.
- Η συνιδιοκτησία.
- Η εμπορευσιμότητα.
- Οι προσημειώσεις, υποθήκες και κατασχέσεις.
- Η ύπαρξη άλλων πιστωτών με προνόμιο ή ασφάλεια.
Η ύπαρξη περιουσίας δεν σημαίνει αυτομάτως ότι δεν μπορεί να υπάρξει κούρεμα. Συνήθως όμως περιορίζει το περιθώριο διαγραφής όταν η αξία της εξασφάλισης είναι σημαντική.
4. Αξία και σειρά εξασφαλίσεων
Οι εμπράγματες εξασφαλίσεις είναι από τα καθοριστικότερα κριτήρια ρύθμισης οφειλών. Ο πιστωτής εξετάζει τη σειρά της προσημείωσης ή υποθήκης και το ποσό που θα μπορούσε ρεαλιστικά να ανακτήσει μετά από έξοδα, χρόνο και ανταγωνιστικές απαιτήσεις.
Δεν αρκεί η αναφορά σε μία θεωρητική αξία ακινήτου. Πρέπει να εξεταστούν:
- Η πραγματική τιμή πιθανής πώλησης.
- Το κόστος και η διάρκεια αναγκαστικής εκτέλεσης.
- Η κατάσταση του ακινήτου.
- Τυχόν πολεοδομικά ή νομικά προβλήματα.
- Οι προηγούμενες υποθήκες και τα λοιπά βάρη.
5. Καταθέσεις και διαθέσιμη ρευστότητα
Οι καταθέσεις και η άμεση ρευστότητα επηρεάζουν άμεσα τη διαμόρφωση της πρότασης. Όταν υπάρχει διαθέσιμο κεφάλαιο, ο servicer μπορεί να εξετάσει οριστικό διακανονισμό ή μεγαλύτερη αρχική καταβολή.
Στα κριτήρια ρύθμισης οφειλών περιλαμβάνεται πρακτικά και το ερώτημα αν τα διαθέσιμα χρήματα είναι πραγματικά προσβάσιμα και μπορούν να καταβληθούν μέσα στην προθεσμία της πρότασης.
Η ρευστότητα μπορεί να προέρχεται από:
- Αποταμιεύσεις.
- Οικογενειακή οικονομική βοήθεια.
- Πώληση περιουσιακού στοιχείου.
- Επιχειρηματική είσπραξη.
- Άλλη νόμιμη και αποδεδειγμένη πηγή.
6. Ύψος προκαταβολής
Η προκαταβολή μπορεί να ενισχύσει σημαντικά μια πρόταση. Δεν υπάρχει όμως ενιαίο ποσοστό που να εγγυάται έγκριση ή συγκεκριμένο κούρεμα.
Η προκαταβολή ρύθμισης αξιολογείται σε σχέση με:
- Το συνολικό ύψος της οφειλής.
- Το τελικό ποσό που προτείνεται.
- Τη διάρκεια των υπόλοιπων δόσεων.
- Την αξία της εξασφάλισης.
- Την αμεσότητα και βεβαιότητα της πληρωμής.
7. Συνοφειλέτες και εγγυητές
Η θέση των συνοφειλετών και εγγυητών επηρεάζει τα κριτήρια ρύθμισης οφειλών, επειδή ο πιστωτής μπορεί να διαθέτει περισσότερες από μία πηγές ικανοποίησης της απαίτησης.
Εξετάζονται:
- Το εισόδημα και η περιουσία τους.
- Η συμμετοχή τους στη διαπραγμάτευση.
- Η ύπαρξη προσωπικών ή εμπράγματων εξασφαλίσεων.
- Αν η τελική συμφωνία τους απαλλάσσει ρητά.
Η συμφωνία πρέπει να αναφέρει καθαρά ποιοι παραμένουν υπόχρεοι μετά την ολοκλήρωσή της.
8. Ιστορικό πληρωμών και προηγούμενες ρυθμίσεις
Η συμπεριφορά του οφειλέτη στις προηγούμενες συμφωνίες αποτελεί σημαντικό πρακτικό στοιχείο αξιολόγησης.
Ο servicer μπορεί να εξετάσει:
- Αν υπήρξαν προηγούμενες ρυθμίσεις.
- Για πόσο διάστημα τηρήθηκαν.
- Γιατί χάθηκαν.
- Αν η νέα πρόταση αντιμετωπίζει την αιτία της προηγούμενης αποτυχίας.
- Αν ο οφειλέτης ανταποκρίνεται έγκαιρα στα αιτήματα εγγράφων.
Η προηγούμενη απώλεια ρύθμισης δεν αποκλείει νέα συμφωνία. Απαιτεί όμως πιο πειστική αιτιολόγηση και ρεαλιστικότερη πρόταση.
9. Νομικό στάδιο της απαίτησης
Το νομικό στάδιο επηρεάζει άμεσα τα κριτήρια ρύθμισης οφειλών και τον διαθέσιμο χρόνο διαπραγμάτευσης.
Πριν από την καταγγελία
Υπάρχει συνήθως μεγαλύτερη ευχέρεια για μακροχρόνια λύση και μικρότερη πίεση χρόνου.
Μετά την καταγγελία
Η απαίτηση μπορεί να έχει καταστεί συνολικά ληξιπρόθεσμη και απαιτητή.
Μετά τη διαταγή πληρωμής
Η οικονομική διαπραγμάτευση πρέπει να προχωρά παράλληλα με νομικό έλεγχο των προθεσμιών.
Μετά την κατάσχεση ή πριν από πλειστηριασμό
Η πίεση αυξάνεται και συνήθως απαιτείται πιο άμεση και οικονομικά ισχυρή πρόταση.
10. Σύγκριση της πρότασης με την εναλλακτική ανάκτηση
Ένα από τα πιο ουσιαστικά κριτήρια ρύθμισης οφειλών είναι αν η προτεινόμενη συμφωνία προσφέρει στον πιστωτή καλύτερο ή ασφαλέστερο αποτέλεσμα από τις εναλλακτικές επιλογές.
Η πρόταση ενισχύεται όταν:
- Παρέχει άμεση και βέβαιη είσπραξη.
- Περιορίζει τον χρόνο και το κόστος αναγκαστικής εκτέλεσης.
- Βασίζεται σε πραγματικά διαθέσιμο εισόδημα.
- Δεν απαιτεί μη ρεαλιστική διάρκεια.
- Υποστηρίζεται από πλήρη και συνεπή στοιχεία.
Πώς προετοιμάζεται ένας ισχυρός φάκελος
Ο σωστός φάκελος δεν αποτελεί απλή συλλογή εγγράφων. Πρέπει να παρουσιάζει με συνέπεια την οικονομική κατάσταση και να υποστηρίζει αριθμητικά την προτεινόμενη λύση.
Για την αξιολόγηση των κριτηρίων ρύθμισης οφειλών είναι χρήσιμα:
- Ε1, Ε2, Ε3 και εκκαθαριστικά.
- Ε9 και πρόσφατος ΕΝΦΙΑ.
- Μισθοδοσία, σύνταξη ή αποδεικτικά επαγγελματικού εισοδήματος.
- Τραπεζικές κινήσεις, όταν ζητηθούν.
- Στοιχεία πάγιων και έκτακτων δαπανών.
- Αναλυτική βεβαίωση οφειλής.
- Προηγούμενες ρυθμίσεις.
- Δικαστικά έγγραφα και στοιχεία εξασφαλίσεων.
- Σαφής πρόταση προκαταβολής και μηνιαίας δόσης.
Αξιολόγηση από Intrum, doValue, Cepal και Qquant
Οι εταιρείες διαχείρισης απαιτήσεων αδειοδοτούνται και εποπτεύονται από την Τράπεζα της Ελλάδος. Στις σχέσεις τους με τους οφειλέτες εφαρμόζεται το σχετικό θεσμικό πλαίσιο και, όπου συντρέχουν οι προϋποθέσεις, ο Κώδικας Δεοντολογίας.
Ωστόσο, τα εσωτερικά εγκριτικά όρια και η πολιτική κάθε χαρτοφυλακίου δεν είναι ενιαία. Για αυτό τα ίδια οικονομικά δεδομένα μπορεί να οδηγήσουν σε διαφορετική πρόταση ανάλογα με τον δικαιούχο, τις εξασφαλίσεις και το στάδιο της υπόθεσης.
Intrum
Προετοιμασία φακέλου, προκαταβολή και βιώσιμη πρόταση.
doValue
Αξιολόγηση ρύθμισης ή οριστικού διακανονισμού.
Cepal
Οικονομικά στοιχεία, εξασφαλίσεις και τεκμηριωμένη πρόταση.
Qquant
Ρύθμιση με δόσεις ή οριστική διευθέτηση.
Γιατί απορρίπτονται συχνά οι προτάσεις
- Η προτεινόμενη δόση δεν αντιστοιχεί στο δηλωμένο εισόδημα.
- Η προκαταβολή δεν είναι πραγματικά διαθέσιμη.
- Υπάρχουν αντιφάσεις στα οικονομικά στοιχεία.
- Δεν δηλώνονται όλες οι οφειλές ή τα περιουσιακά στοιχεία.
- Η πρόταση αγνοεί την αξία της εξασφάλισης.
- Η διάρκεια είναι υπερβολική ή μη βιώσιμη.
- Δεν εξηγείται η απώλεια προηγούμενης ρύθμισης.
- Ο φάκελος παραμένει ελλιπής.
Πραγματικά αποτελέσματα ρυθμίσεων
Η ποιότητα της αξιολόγησης αποδεικνύεται από τους τελικούς γραπτούς όρους. Στη σχετική σελίδα παρουσιάζονται ανώνυμες πραγματικές υποθέσεις με αρχική οφειλή, τελικό συμφωνημένο ποσό και ποσοστό διαγραφής.
Συνοπτικός έλεγχος πριν από την πρόταση
Τα κριτήρια ρύθμισης οφειλών πρέπει να ελεγχθούν πριν καθοριστεί το ποσό της προκαταβολής.
Τα κριτήρια ρύθμισης οφειλών πρέπει επίσης να συμφωνούν με τα φορολογικά και τραπεζικά στοιχεία του φακέλου.
Τα κριτήρια ρύθμισης οφειλών αποκτούν μεγαλύτερη αξία όταν μετατρέπονται σε συγκεκριμένη οικονομική πρόταση.
Τα κριτήρια ρύθμισης οφειλών πρέπει τέλος να οδηγούν σε δόση που μπορεί να τηρηθεί μακροχρόνια.
Συχνές ερωτήσεις για τα κριτήρια ρύθμισης οφειλών
Οι συχνότερες ερωτήσεις για τα κριτήρια ρύθμισης οφειλών αφορούν το εισόδημα, τα ακίνητα, την προκαταβολή, τους εγγυητές και το νομικό στάδιο.
Υπάρχει συγκεκριμένος αλγόριθμος που χρησιμοποιούν όλοι οι servicers;
Δεν υπάρχει ένας ενιαίος δημόσιος αλγόριθμος για όλες τις διμερείς ρυθμίσεις. Η αξιολόγηση εξαρτάται από τα στοιχεία του φακέλου, το χαρτοφυλάκιο και τις εγκρίσεις του δικαιούχου της απαίτησης.
Το χαμηλό εισόδημα εξασφαλίζει μεγάλο κούρεμα;
Όχι. Συνεκτιμώνται η περιουσία, οι εξασφαλίσεις, οι εγγυητές και η δυνατότητα ανάκτησης του πιστωτή.
Η ύπαρξη ακινήτου αποκλείει τη διαγραφή;
Όχι αυτομάτως. Η αξία, τα βάρη, η εμπορευσιμότητα και η σειρά της εξασφάλισης επηρεάζουν το τελικό περιθώριο συμφωνίας.
Η μεγάλη προκαταβολή εγγυάται την έγκριση;
Όχι. Ενισχύει την πρόταση, αλλά πρέπει να συνδυάζεται με βιώσιμο υπόλοιπο, σωστή τεκμηρίωση και αποδεκτούς συνολικούς όρους.
Τι γίνεται αν υπάρχει εγγυητής με περιουσία;
Η οικονομική θέση του εγγυητή μπορεί να επηρεάσει την αξιολόγηση, επειδή ο πιστωτής διαθέτει πρόσθετη πηγή ικανοποίησης.
Μπορεί να γίνει ρύθμιση λίγο πριν από πλειστηριασμό;
Μπορεί να εξεταστεί, αλλά ο χρόνος είναι περιορισμένος και συνήθως απαιτείται ισχυρότερη οικονομική πρόταση και παράλληλος νομικός έλεγχος.
Αίτημα αξιολόγησης ρύθμισης
Προετοιμάστε σωστά την πρότασή σας
Είμαι ο Γεώργιος Φ. Κοντός, Επαγγελματίας Πιστοποιημένος Διαπραγματευτής, με αντικείμενο τις ρυθμίσεις οφειλών και τις διαπραγματεύσεις με τράπεζες, funds και servicers.
Εξετάζουμε τα πραγματικά κριτήρια ρύθμισης οφειλών, οργανώνουμε τον φάκελο και διαμορφώνουμε πρόταση που ανταποκρίνεται στις οικονομικές δυνατότητες και στις συνθήκες της υπόθεσης.
Δεν υπόσχομαι προκαθορισμένη έγκριση ή ποσοστό διαγραφής. Επιδιώκω την καλύτερη τεκμηριωμένη και βιώσιμη συμφωνία.
Επίσημες πηγές
gov.gr – Κώδικας Δεοντολογίας
Υπουργείο Εθνικής Οικονομίας και Οικονομικών – Ρύθμιση μέσω Κώδικα Δεοντολογίας
Τράπεζα της Ελλάδος – Εταιρείες Διαχείρισης Απαιτήσεων

1 Comment