Πρόγραμμα Ηρακλής 2026: Τι Σημαίνει για Δανειολήπτες και Κόκκινα Δάνεια
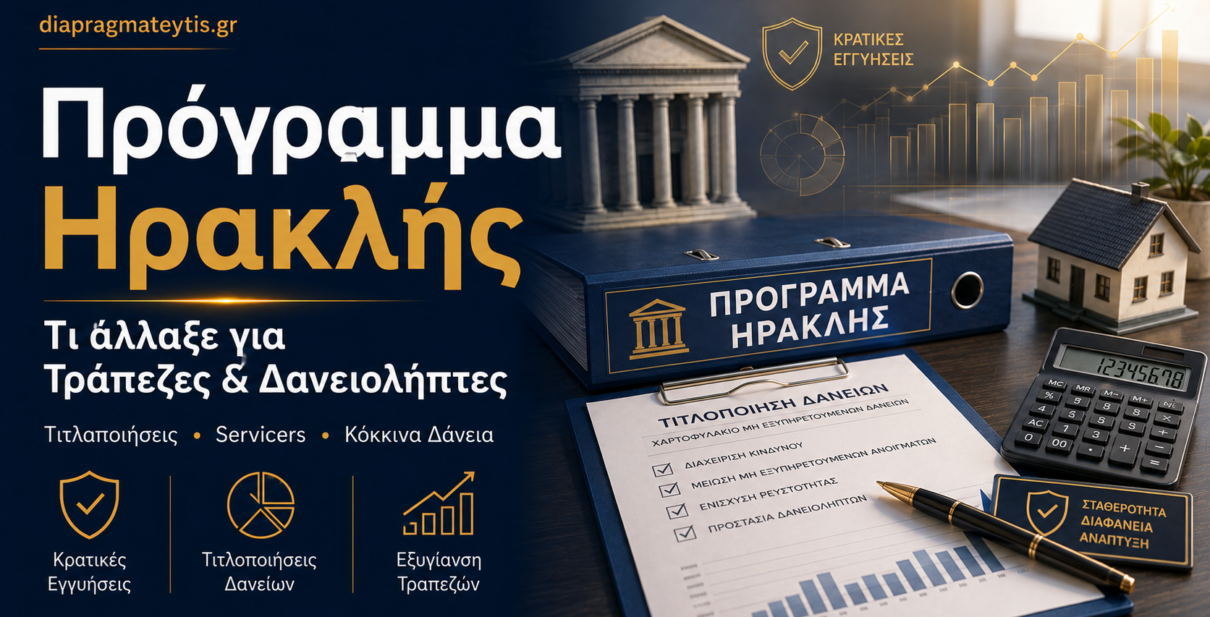
Το πρόγραμμα Ηρακλής δημιουργήθηκε για να βοηθήσει τις ελληνικές τράπεζες να μειώσουν τα μη εξυπηρετούμενα δάνεια από τους ισολογισμούς τους μέσω τιτλοποιήσεων, με κρατική εγγύηση στις ομολογίες υψηλότερης εξοφλητικής προτεραιότητας. Για τον δανειολήπτη, όμως, το κρίσιμο ερώτημα είναι διαφορετικό: τι αλλάζει πρακτικά όταν ένα κόκκινο δάνειο εντάσσεται σε τιτλοποίηση και περνά σε διαχείριση servicer;
Με απλά λόγια, δεν διαγράφει το χρέος του δανειολήπτη. Αλλάζει κυρίως τη δομή μέσα από την οποία το μη εξυπηρετούμενο δάνειο απομακρύνεται από τον τραπεζικό ισολογισμό και συνεχίζει να διαχειρίζεται από εξειδικευμένο διαχειριστή απαιτήσεων.
Σήμερα, για έναν οφειλέτη, μεγαλύτερη σημασία έχει να γνωρίζει ποιος διαχειρίζεται την απαίτησή του, ποια είναι η πραγματική οικονομική εικόνα του φακέλου και ποιες επιλογές υπάρχουν για ρύθμιση, διαπραγμάτευση ή ένταξη σε θεσμικό μηχανισμό.
Τι είναι το πρόγραμμα Ηρακλής με απλά λόγια
Το πρόγραμμα Ηρακλής, γνωστό και ως Hellenic Asset Protection Scheme (HAPS), είναι ένα σχήμα κρατικών εγγυήσεων που σχεδιάστηκε για να διευκολύνει μεγάλες τιτλοποιήσεις μη εξυπηρετούμενων δανείων.
Η βασική λογική είναι ότι μια τράπεζα συγκεντρώνει χαρτοφυλάκια δανείων και τα μεταφέρει σε όχημα ειδικού σκοπού. Στο πλαίσιο της τιτλοποίησης εκδίδονται διαφορετικές κατηγορίες ομολογιών. Η κρατική εγγύηση αφορά υπό συγκεκριμένες προϋποθέσεις τις ομολογίες υψηλότερης εξοφλητικής προτεραιότητας και όχι ολόκληρη την αξία των δανείων.
Ο μηχανισμός αυτός επέτρεψε στις τράπεζες να απομακρύνουν μεγάλο όγκο μη εξυπηρετούμενων ανοιγμάτων από τους ισολογισμούς τους. Η Τράπεζα της Ελλάδος αναφέρει ότι η μεγάλη μείωση των κόκκινων δανείων τα τελευταία χρόνια συνδέεται σε σημαντικό βαθμό με τις τιτλοποιήσεις μέσω του Ηρακλή.
Πώς λειτουργεί το πρόγραμμα Ηρακλής
Σε απλουστευμένη μορφή, η διαδικασία περιλαμβάνει τα εξής στάδια:
- Η τράπεζα συγκεντρώνει χαρτοφυλάκιο μη εξυπηρετούμενων δανείων.
- Το χαρτοφυλάκιο τιτλοποιείται μέσω εταιρείας ειδικού σκοπού.
- Εκδίδονται ομολογίες διαφορετικής σειράς εξασφάλισης και κινδύνου.
- Η διαχείριση των απαιτήσεων ανατίθεται σε αδειοδοτημένο servicer.
- Ο servicer αναλαμβάνει τη διαχείριση, τις προτάσεις ρύθμισης και, όπου απαιτείται, τις νόμιμες διαδικασίες είσπραξης.
Το πρόγραμμα Ηρακλής επομένως είναι μηχανισμός διαχείρισης τραπεζικών ισολογισμών και τιτλοποιήσεων. Δεν είναι πρόγραμμα ρύθμισης δανείων για ιδιώτες και δεν πρέπει να συγχέεται με τον Εξωδικαστικό Μηχανισμό ή τον Κώδικα Δεοντολογίας.
Τι άλλαξε στις ελληνικές τράπεζες
Η επίδραση ήταν σημαντική. Σύμφωνα με την Τράπεζα της Ελλάδος, από το υψηλότερο σημείο του 2016 έως το τρίτο τρίμηνο του 2025 το απόθεμα των μη εξυπηρετούμενων δανείων του τραπεζικού συστήματος είχε μειωθεί συνολικά κατά περίπου 95%, ενώ ο δείκτης μη εξυπηρετούμενων δανείων είχε υποχωρήσει στο 3,6%.
Η μείωση αυτή δεν σημαίνει ότι όλα τα παλιά κόκκινα δάνεια εξοφλήθηκαν από τους δανειολήπτες. Ένα σημαντικό μέρος μεταφέρθηκε εκτός τραπεζικών ισολογισμών μέσω πωλήσεων και τιτλοποιήσεων και εξακολουθεί να αποτελεί ενεργή απαίτηση.
Αυτό είναι το σημείο που συχνά δημιουργεί σύγχυση: ο Ηρακλής βοήθησε τις τράπεζες να μειώσουν τα ΜΕΔ στους ισολογισμούς τους, αλλά για τον οφειλέτη η απαίτηση δεν παύει να υπάρχει επειδή άλλαξε ο φορέας που την κατέχει ή τη διαχειρίζεται.
Τι σημαίνει το πρόγραμμα Ηρακλής για τους δανειολήπτες
Για τον δανειολήπτη, η μεγαλύτερη πρακτική αλλαγή είναι ότι η επικοινωνία για ένα μη εξυπηρετούμενο δάνειο μπορεί πλέον να γίνεται με servicer και όχι με το κατάστημα ή το τμήμα καθυστερήσεων της αρχικής τράπεζας.
Ο servicer εξετάζει την οφειλή, την οικονομική δυνατότητα του οφειλέτη, την περιουσία, τις εξασφαλίσεις και το νομικό στάδιο και μπορεί να προτείνει λύσεις ρύθμισης ή οριστικής διευθέτησης.
Αυτό δεν σημαίνει ότι υπάρχει προκαθορισμένο «κούρεμα». Ούτε το πρόγραμμα Ηρακλής δίνει από μόνο του στον οφειλέτη δικαίωμα σε συγκεκριμένο ποσοστό διαγραφής. Η τελική πρόταση εξαρτάται από τα πραγματικά δεδομένα κάθε φακέλου.
Ποιος είναι ο ρόλος των servicers
Οι servicers είναι εταιρείες διαχείρισης απαιτήσεων από δάνεια και πιστώσεις. Σε χαρτοφυλάκια που έχουν μεταβιβαστεί ή τιτλοποιηθεί, αναλαμβάνουν την καθημερινή διαχείριση της οφειλής, την επικοινωνία με τον οφειλέτη και τη διαμόρφωση ή αξιολόγηση προτάσεων ρύθμισης.
Για τον οφειλέτη έχει σημασία να γνωρίζει με ακρίβεια ποιος είναι ο διαχειριστής της απαίτησης και σε ποιο χαρτοφυλάκιο έχει ενταχθεί το δάνειό του. Από εκεί και πέρα η στρατηγική διαπραγμάτευσης πρέπει να στηρίζεται σε πραγματικά οικονομικά στοιχεία και όχι μόνο στο ότι το δάνειο έχει περάσει από την τράπεζα σε fund.
Μπορεί ένα δάνειο να ρυθμιστεί ή να κουρευτεί;
Ναι, ένα δάνειο που βρίσκεται σε τιτλοποιημένο χαρτοφυλάκιο μπορεί να αποτελέσει αντικείμενο ρύθμισης. Η δυνατότητα και οι όροι όμως δεν προκύπτουν από το ίδιο το πρόγραμμα Ηρακλής, αλλά από την αξιολόγηση του συγκεκριμένου φακέλου και τη διαδικασία που ακολουθείται.
Μια ρύθμιση μπορεί να περιλαμβάνει χαμηλότερη δόση, μεγαλύτερη διάρκεια, διαφορετική δομή αποπληρωμής ή, όπου συντρέχουν οι προϋποθέσεις, διαγραφή μέρους της απαίτησης. Δεν υπάρχει ενιαίο μοντέλο που να εφαρμόζεται σε όλους.
Ποιες επιλογές έχει σήμερα ο οφειλέτης
1. Διμερής διαπραγμάτευση
Μπορεί να υποβληθεί τεκμηριωμένη πρόταση προς τον servicer, με βάση εισόδημα, περιουσία, δυνατότητα προκαταβολής και βιώσιμη μηνιαία δόση.
2. Κώδικας Δεοντολογίας
Ο Κώδικας Δεοντολογίας αποτελεί θεσμοθετημένη διαδικασία για τη διαχείριση καθυστερήσεων και μπορεί να αξιοποιηθεί όπου πληρούνται οι σχετικές προϋποθέσεις.
Δείτε τον οδηγό για τον Κώδικα Δεοντολογίας Τραπεζών.
3. Εξωδικαστικός Μηχανισμός
Όταν υπάρχουν περισσότερες οφειλές ή χρειάζεται συνολική αντιμετώπιση, μπορεί να εξεταστεί ο Εξωδικαστικός Μηχανισμός Ρύθμισης Οφειλών.
4. Οριστική διευθέτηση
Σε ορισμένες περιπτώσεις δανείων, μπορεί να εξεταστεί συμφωνία με εφάπαξ ή σύντομη καταβολή συμφωνημένου ποσού, εφόσον ο πιστωτής αποδεχθεί τους όρους.
Το πρόγραμμα Ηρακλής προστατεύει τον δανειολήπτη από πλειστηριασμό;
Όχι. Το πρόγραμμα Ηρακλής δεν αποτελεί μηχανισμό προστασίας κύριας κατοικίας και δεν αναστέλλει από μόνο του πράξεις αναγκαστικής εκτέλεσης.
Αν υπάρχει ήδη διαταγή πληρωμής, κατάσχεση ή προγραμματισμένος πλειστηριασμός, απαιτείται άμεση εξέταση των συγκεκριμένων προθεσμιών και των διαθέσιμων νομικών και διαπραγματευτικών ενεργειών.
Τι πρέπει να κρατήσει ο δανειολήπτης
- Η μεταφορά ενός δανείου εκτός τραπεζικού ισολογισμού δεν σημαίνει ότι το χρέος διαγράφεται.
- Ο servicer είναι συνήθως το βασικό σημείο επικοινωνίας και διαχείρισης της απαίτησης.
- Το πρόγραμμα Ηρακλής δεν καθορίζει συγκεκριμένο ποσοστό κουρέματος για τον οφειλέτη.
- Η δυνατότητα ρύθμισης εξαρτάται από το εισόδημα, την περιουσία, τις εξασφαλίσεις και το νομικό στάδιο.
- Η διαπραγμάτευση δεν υποκαθιστά τον άμεσο νομικό έλεγχο όταν τρέχουν δικαστικές προθεσμίες.
Συχνές ερωτήσεις
Τι είναι το πρόγραμμα Ηρακλής με απλά λόγια;
Είναι ένα σχήμα κρατικών εγγυήσεων που διευκόλυνε τις τράπεζες να τιτλοποιήσουν μεγάλα χαρτοφυλάκια μη εξυπηρετούμενων δανείων και να τα απομακρύνουν από τους ισολογισμούς τους.
Το πρόγραμμα Ηρακλής διαγράφει το δάνειό μου;
Όχι. Η τιτλοποίηση ή μεταβίβαση δεν σημαίνει ότι η απαίτηση παύει να υπάρχει.
Γιατί επικοινωνεί μαζί μου servicer αντί για την τράπεζα;
Επειδή η διαχείριση του δανείου μπορεί να έχει ανατεθεί σε εταιρεία διαχείρισης απαιτήσεων μετά τη μεταβίβαση ή τιτλοποίηση του χαρτοφυλακίου.
Μπορεί να γίνει κούρεμα σε δάνειο που έχει τιτλοποιηθεί;
Μπορεί να εξεταστεί ρύθμιση ή διαγραφή μέρους της οφειλής, αλλά δεν υπάρχει αυτόματο ή προκαθορισμένο ποσοστό.
Το πρόγραμμα Ηρακλής σταματά τον πλειστηριασμό;
Όχι. Δεν είναι μηχανισμός αναστολής πλειστηριασμού. Κάθε ενεργή διαδικασία αναγκαστικής εκτέλεσης χρειάζεται ξεχωριστό έλεγχο.
Αξιολόγηση οφειλής που διαχειρίζεται servicer
Αν το δάνειό σας έχει μεταφερθεί σε τιτλοποιημένο χαρτοφυλάκιο, το ουσιαστικό ζήτημα είναι η σημερινή κατάσταση της απαίτησης και οι ρεαλιστικές επιλογές διευθέτησης. Μια τεκμηριωμένη αξιολόγηση μπορεί να δείξει αν είναι καταλληλότερη η ρύθμιση οφειλών, η διμερής διαπραγμάτευση ή ο Εξωδικαστικός Μηχανισμός.